
先说结论:
期权买方(多头):付权利金,获得权利,最大亏损就是权利金(收益不封顶)
期权卖方(空头):收权利金,承担履约义务,最大收益就是权利金(亏损不封顶)
一、看涨期权损益分析:
例如:标的股票现价100元;行权价=100元;期权权利金=5元/股;到期时间1个月后。
看涨期权多头(购买方):有权按100元买入股票。
1、看涨多头(买看涨期权,赌上涨,我能以固定价格买)
成本:花5元买这份权利。
(1)到期股价=100元(平值):行权最终亏5元权利金。
(2)到期股价=90元(下跌):不行权。最多亏5元。
(3)到期股价=110元:行权,100买,市场110卖。差价10元,减去权利金5元→净赚5元。
损益总结:
亏损上限:5元;股价越低,亏损最多锁定5元。
盈利:股价越高,赚得越多,理论上无限上涨,盈利无限。
2、看涨空头(卖出看涨期权,赌不涨,涨了我得以固定的价格卖给人家)
还是上面那个例子,你收到5元,别人涨了就有权找你按100拿货。
(1)未来股价≤100:买方不行权,你稳稳赚5元权利金。
(2)未来股价110:买方行权,你要100卖给他,市场110,你亏10元,扣掉收到的5元→净亏5元。
损益总结:
盈利上限:就是收到的5元权利金。
亏损:股价越涨亏越多,理论亏损无上限。
后面总结后,大家会发现,只有看涨空头理论亏损无上限,那么为啥还有人原因做空头?
二、看跌期权损益分析:
还是上面的例子,有权按100元卖出股票,行权价100,权利金5元。
1、看跌多头(买看跌期权,赌下跌,锁定卖出价格,我能以固定价格卖)
花5元,获得未来按100卖出股票的权利。
(1)未来股价=100:不行权,亏5元。
(2)未来股价=110:股价上涨,按100卖吃亏,放弃权利,最多亏5元。
(3)未来股价=90:行权,100卖出,市场价90。差价10元-5元权利金→净赚5元。
损益总结:
亏损上限:5元
盈利上限:股价最低跌到0,最多赚100-5=95元。
2、看跌空头(卖出看跌期权,赌不跌。跌了我得以固定价格卖给人家)
收到5元,如果大跌,买方有权把股票按100元塞给你。
(1)未来股价≥100:买方不行权,你赚5元。
(2)未来股价=90:对方行权,你被迫100接货,市价90,亏10元,扣5元权利金→净亏5元。
损益总结:
盈利上限:收到的5元。
亏损上限:股价跌到0,最大亏损95元。
上述四种情况,盈亏总结如下:
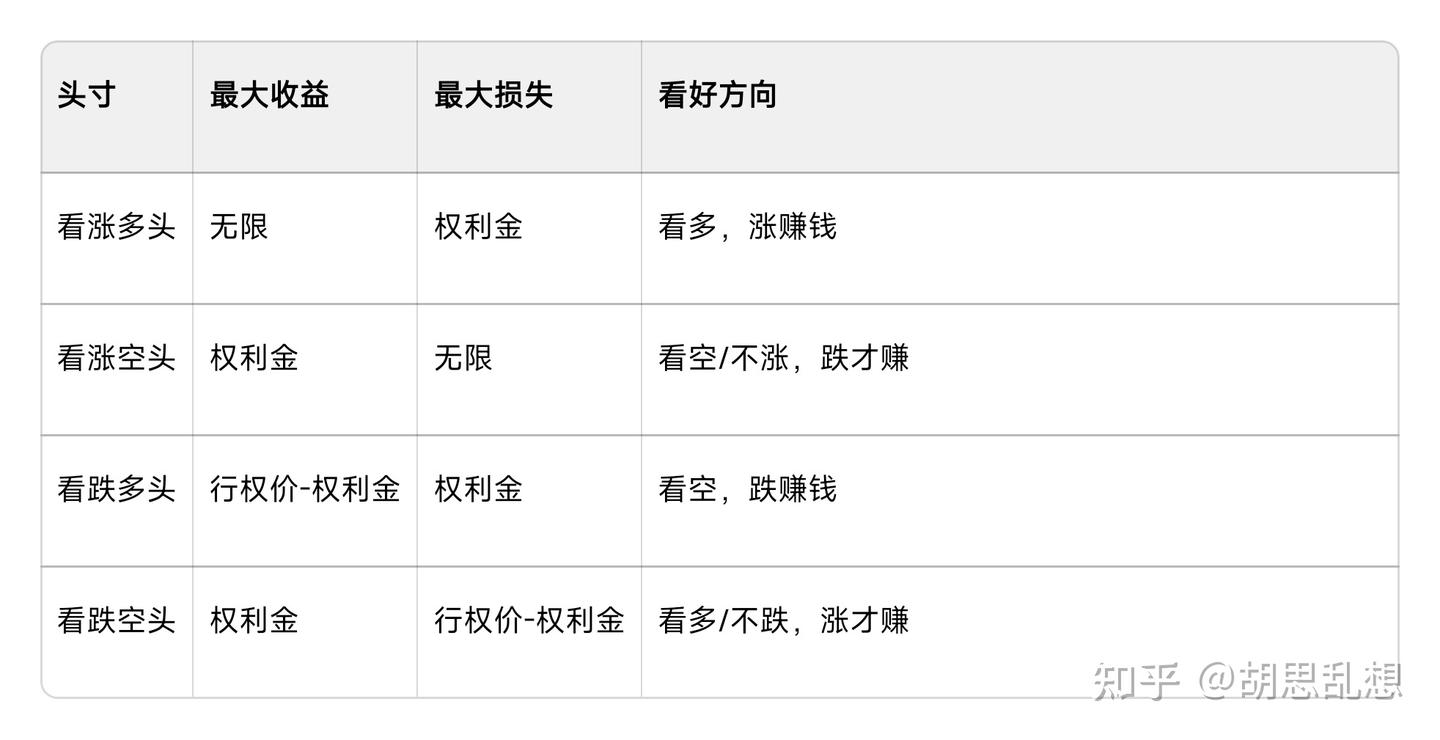
可以看出来,只有看涨空头理论上损失是无限的!那么为啥还有人原因做空头?
主要原因是价格波动不会那么大,同时主要是为了引导大家不要去做投机。如果你手中真的持有标的资产(例如是一个苹果吧),你卖出苹果的看涨期权,期限半年,期权价格5元,行权价假设为10元。到期苹果涨价到100万了!
如果你手中没有这一个苹果,你得去市场上按照100万元的现价,买一个履约,你赔的倾家荡产。这不是我们发展期权市场的目的,你要投机,赔死活该。
如果你手中有这一个苹果,即使出现极端情况,你履约把苹果给他,也就是少挣钱而已(没那个暴富的命)。
三、期权的放大作用
假设股价100元。
方案A:直接买股票,花100元
方案B:买看涨期权,只花5元权利金。
情况1:1个月后股价涨到110元(上涨10%)
买股票:本金100,赚10元→收益率10%
买看涨期权:本金5元,赚5元→收益率100%!
这就是收益放大(杠杆):标的只涨10%,期权收益翻倍。
反过来:
股价跌到90元,下跌10%买股票:亏10元,亏损率10%,股票还在手里。
买看涨期权:直接全部亏光5元本金,亏损率100%
主要原因为:买股票需要足额资金;期权只需要付一小笔权利金,就能控制价值大得多的标的资产。上涨时:小本金,收益率大幅放大;下跌同理。
但有代价:期权有到期日,时间价值不断流失。如果到期价格没涨到行权价,哪怕标的只是小幅震荡,你的权利金会全部归零,本金全没。
所以期权是用来缓冲风险的,千万不要投机!
期权买方(多头):付权利金,获得权利,最大亏损就是权利金(收益不封顶)
期权卖方(空头):收权利金,承担履约义务,最大收益就是权利金(亏损不封顶)
一、看涨期权损益分析:
例如:标的股票现价100元;行权价=100元;期权权利金=5元/股;到期时间1个月后。
看涨期权多头(购买方):有权按100元买入股票。
1、看涨多头(买看涨期权,赌上涨,我能以固定价格买)
成本:花5元买这份权利。
(1)到期股价=100元(平值):行权最终亏5元权利金。
(2)到期股价=90元(下跌):不行权。最多亏5元。
(3)到期股价=110元:行权,100买,市场110卖。差价10元,减去权利金5元→净赚5元。
损益总结:
亏损上限:5元;股价越低,亏损最多锁定5元。
盈利:股价越高,赚得越多,理论上无限上涨,盈利无限。
2、看涨空头(卖出看涨期权,赌不涨,涨了我得以固定的价格卖给人家)
还是上面那个例子,你收到5元,别人涨了就有权找你按100拿货。
(1)未来股价≤100:买方不行权,你稳稳赚5元权利金。
(2)未来股价110:买方行权,你要100卖给他,市场110,你亏10元,扣掉收到的5元→净亏5元。
损益总结:
盈利上限:就是收到的5元权利金。
亏损:股价越涨亏越多,理论亏损无上限。
后面总结后,大家会发现,只有看涨空头理论亏损无上限,那么为啥还有人原因做空头?
二、看跌期权损益分析:
还是上面的例子,有权按100元卖出股票,行权价100,权利金5元。
1、看跌多头(买看跌期权,赌下跌,锁定卖出价格,我能以固定价格卖)
花5元,获得未来按100卖出股票的权利。
(1)未来股价=100:不行权,亏5元。
(2)未来股价=110:股价上涨,按100卖吃亏,放弃权利,最多亏5元。
(3)未来股价=90:行权,100卖出,市场价90。差价10元-5元权利金→净赚5元。
损益总结:
亏损上限:5元
盈利上限:股价最低跌到0,最多赚100-5=95元。
2、看跌空头(卖出看跌期权,赌不跌。跌了我得以固定价格卖给人家)
收到5元,如果大跌,买方有权把股票按100元塞给你。
(1)未来股价≥100:买方不行权,你赚5元。
(2)未来股价=90:对方行权,你被迫100接货,市价90,亏10元,扣5元权利金→净亏5元。
损益总结:
盈利上限:收到的5元。
亏损上限:股价跌到0,最大亏损95元。
上述四种情况,盈亏总结如下:
可以看出来,只有看涨空头理论上损失是无限的!那么为啥还有人原因做空头?
主要原因是价格波动不会那么大,同时主要是为了引导大家不要去做投机。如果你手中真的持有标的资产(例如是一个苹果吧),你卖出苹果的看涨期权,期限半年,期权价格5元,行权价假设为10元。到期苹果涨价到100万了!
如果你手中没有这一个苹果,你得去市场上按照100万元的现价,买一个履约,你赔的倾家荡产。这不是我们发展期权市场的目的,你要投机,赔死活该。
如果你手中有这一个苹果,即使出现极端情况,你履约把苹果给他,也就是少挣钱而已(没那个暴富的命)。
三、期权的放大作用
假设股价100元。
方案A:直接买股票,花100元
方案B:买看涨期权,只花5元权利金。
情况1:1个月后股价涨到110元(上涨10%)
买股票:本金100,赚10元→收益率10%
买看涨期权:本金5元,赚5元→收益率100%!
这就是收益放大(杠杆):标的只涨10%,期权收益翻倍。
反过来:
股价跌到90元,下跌10%买股票:亏10元,亏损率10%,股票还在手里。
买看涨期权:直接全部亏光5元本金,亏损率100%
主要原因为:买股票需要足额资金;期权只需要付一小笔权利金,就能控制价值大得多的标的资产。上涨时:小本金,收益率大幅放大;下跌同理。
但有代价:期权有到期日,时间价值不断流失。如果到期价格没涨到行权价,哪怕标的只是小幅震荡,你的权利金会全部归零,本金全没。
所以期权是用来缓冲风险的,千万不要投机!